휴대폰 파손보험 보상·자기부담금·청구 절차
휴대폰 파손보험 보상·자기부담금·청구 절차
가입 전에 꼭 확인해야 할 보상 조건과 자기부담금 계산법을 정리했습니다
휴대폰 파손보험이 필요한 이유
액정이 깨지거나 물에 빠뜨린 순간, 수리비 견적부터 확인하게 됩니다. 문제는 이미 휴대폰 파손보험에 가입한 경우에도 자기부담금과 보상 제외 조항을 미리 몰라 당황할 수 있다는 점입니다. 이 글에서는 휴대폰 파손보험의 보상 범위, 자기부담금 계산법, 청구 절차와 약관에서 반드시 확인해야 할 조항을 정리합니다.
휴대폰 파손보험은 가입만으로 모든 손해가 해결되는 상품이 아닙니다. 자기부담금이 얼마인지, 어떤 파손이 보장 대상에서 빠지는지를 가입 시점에 확인해두어야 실제 사고가 났을 때 예상과 다른 결과에 놀라지 않습니다.
휴대폰 파손보험 보상 범위와 제외 대상
휴대폰 파손보험은 외부 충격으로 액정이 깨지거나 기기가 파손된 경우를 보장하는 상품입니다. 다만 제품 자체의 초기 불량이나 제조 결함으로 인한 고장은 파손보험이 아니라 제조사 무상수리 대상입니다. 두 경우를 구분하지 않고 가입하면 정작 필요한 순간 보상을 받지 못할 수 있습니다. 관련 분쟁조정 사례
| 구분 | 해당 여부 | 비고 |
|---|---|---|
| 외부 충격으로 인한 파손(액정 파손 등) | 보장 대상 | 자기부담금 차감 후 지급 |
| 제조 결함·초기 불량 | 보장 대상 아님 | 제조사 무상수리로 처리 |
| 전손(수리 불가) | 약관에 따라 제외될 수 있음 | 가입 전 약관 확인 필요 |
또한 파손 정도가 심해 수리가 불가능한 전손의 경우에는 보험 약관에 따라 보상이 제외될 수 있고, 상품마다 정해진 보상한도(예: 40만원 등)가 적용됩니다. 자기부담금을 제외한 금액만 지급되므로 가입 전 보상한도와 자기부담금을 함께 확인해야 합니다. 관련 사례
휴대폰 파손보험 자기부담금 계산 방법
일부 상품(ALL케어 파손 40 등)에서는 자기부담금이 손해액의 20%와 최소 3만원 중 더 큰 금액으로 적용된 사례가 있었지만, 상품과 통신사마다 자기부담금 산정 방식이 달라 가입 전 약관에서 정확한 기준을 확인해야 합니다. (출처)
| 손해액 | 손해액의 20% | 적용되는 자기부담금 |
|---|---|---|
| 100,000원 | 20,000원 | 30,000원(최소 기준 적용) |
| 300,000원 | 60,000원 | 60,000원 |
| 500,000원 | 100,000원 | 100,000원 |
실제 분쟁조정 사례 중에는 월 보험료가 2,000원으로 책정된 상품(ALL Care Damage 40)도 있었습니다. 다만 보험료와 보상 조건은 통신사와 보험사별로 다르므로 정확한 금액은 가입 예정 상품의 공식 사이트에서 확인해야 합니다. 사례 출처
휴대폰 파손보험 청구 절차
휴대폰 파손보험 청구는 일반적으로 다음 순서로 진행합니다. 구체적인 서류와 처리 기간은 가입한 보험사와 통신사마다 다르므로 정확한 절차는 가입 시 안내받은 약관이나 공식 사이트에서 확인해야 합니다.
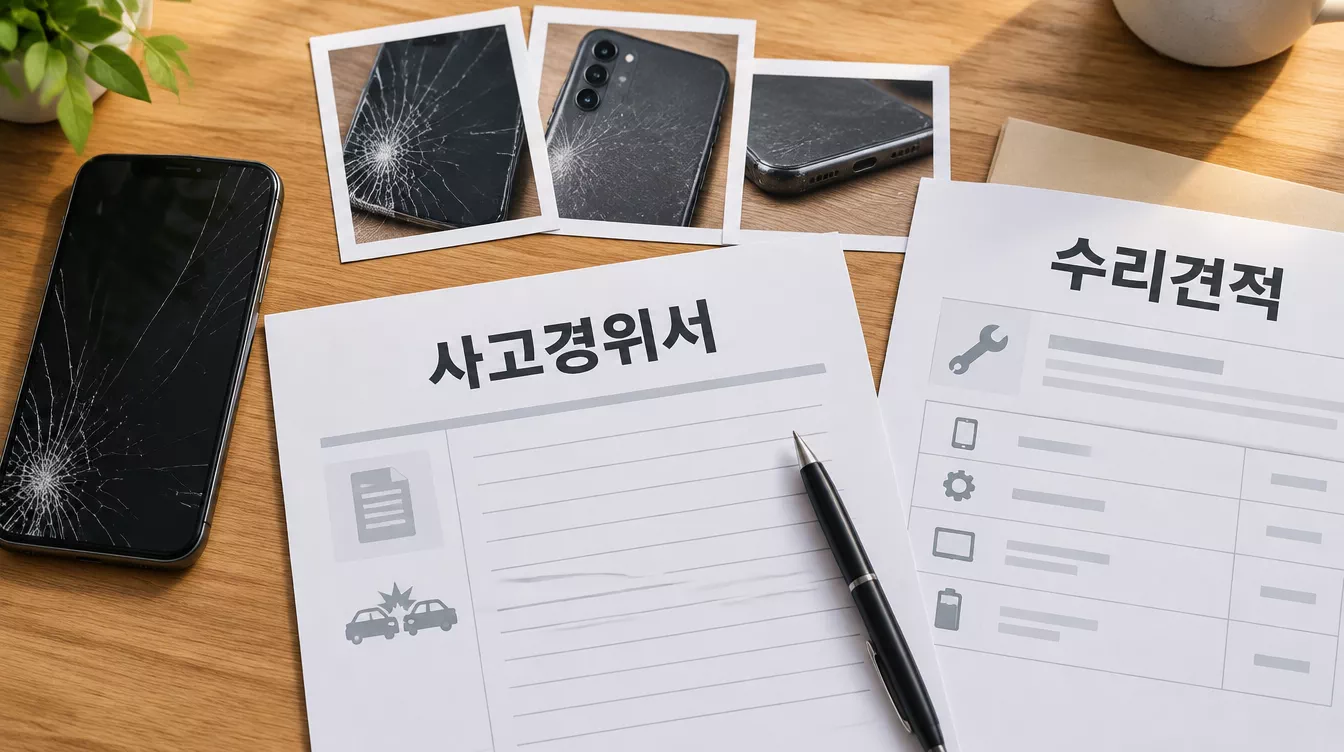
- 파손 직후 사고 경위와 파손 부위를 사진으로 남겨둡니다.
- 가입한 보험사 또는 통신사 고객센터에 연락해 청구 방법과 필요 서류를 확인합니다.
- 수리 견적서, 사고 경위서 등 요청받은 서류를 제출하고 자기부담금을 정산합니다.
- 심사 결과에 따라 자기부담금을 제외한 보상금이 지급됩니다.
휴대폰 파손보험 약관에서 반드시 확인할 조항
한국소비자원은 휴대폰 파손보험 약관의 중요 조건, 특히 보상 제외 사항이 작은 글씨로 표기되어 가입자가 이를 충분히 인식하지 못하는 문제를 지적한 바 있습니다. 한국소비자원 분쟁조정 사례
- 자기부담금 비율과 최소 금액이 명시되어 있는지
- 전손·분실 시 보상 여부와 보상한도
- 제외 대상(제조 결함, 고의 파손 등)이 무엇인지
- 청구 시 필요한 서류와 처리 기간
휴대폰 파손보험은 자기부담금을 제외한 금액만 보상하며, 전손이거나 보상한도를 초과하는 손해액은 보장되지 않을 수 있습니다. 가입 전 약관의 제외 사항을 반드시 확인하세요. 출처
자주 묻는 질문
상품과 통신사마다 다르며, 확인된 사례(ALL케어 파손 40)에서는 손해액의 20%와 최소 3만원 중 더 큰 금액이 자기부담금으로 적용되었습니다. 정확한 기준은 가입 예정 상품의 약관에서 확인해야 합니다. (출처) 출처
아닙니다. 자기부담금을 제외한 금액만 보상되며, 전손이거나 보상한도를 초과하는 경우 일부 금액이 보장되지 않을 수 있습니다. 출처
아닙니다. 파손보험은 외부 충격으로 인한 파손을 보장하는 상품이며, 제조 결함이나 초기 불량은 제조사 무상수리 대상입니다. 출처
보상 제외 사항입니다. 이런 조건이 약관에 작은 글씨로 표기되는 경우가 있으므로, 자기부담금 비율과 보상한도, 제외 대상을 꼼꼼히 확인해야 합니다. 출처
상품과 보험사에 따라 다릅니다. 분쟁조정 사례 중에는 월 2,000원으로 책정된 상품도 있었지만, 정확한 보험료와 보장 조건은 가입 예정 상품의 공식 사이트에서 확인해야 합니다. 출처
휴대폰 파손보험, 이렇게 확인하세요
가입 전에는 자기부담금 비율과 최소 금액, 보상한도, 제외 대상을 반드시 확인하고, 사고가 났을 때는 사진 촬영과 고객센터 연락부터 시작합니다. 정확한 보험료와 약관 조건은 가입 예정 상품의 공식 사이트에서 확인하는 것이 가장 확실합니다.
다음 단계 휴대폰 파손보험에 가입하기 전, 지금 사용 중인 통신사 앱이나 보험사 공식 사이트에서 자기부담금 비율과 보상한도, 제외 대상을 먼저 확인합니다.


